


Facturation électronique : la réforme est-elle suspendue pour les photographes en novembre 2026 ?
Le 3 novembre 2026, l'Assemblée nationale a adopté un amendement au projet de loi de finances pour 2027 visant à écarter les microentreprises, les PME et les exploitants agricoles de plusieurs obligations liées à la facturation électronique.
Pour les photographes indépendants, cette décision soulève une question immédiate : faut-il encore utiliser une plateforme agréée ? Et l'obligation prévue pour septembre 2027 est-elle toujours d'actualité ?
Au 4 novembre 2026, la réponse est claire : la réforme n'est pas juridiquement suspendue. L'amendement a été adopté en première lecture, mais il ne constitue pas encore une loi applicable. Les obligations déjà entrées en vigueur et le calendrier officiel restent donc inchangés à cette date.
Voici ce qui a réellement été voté, ce qui pourrait changer et ce que doivent faire les photographes en attendant.
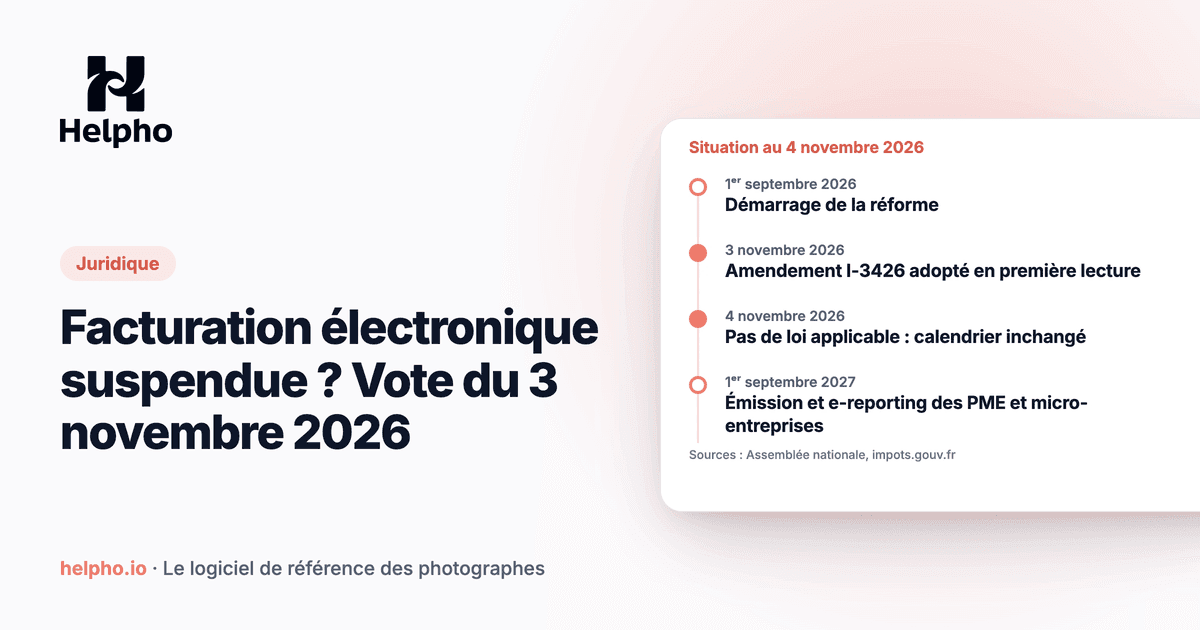
Situation au 4 novembre 2026
Amendement I-3426 adopté en première lecture. Il n'est pas entré en vigueur. Réception depuis le 1ᵉʳ septembre 2026 pour les entreprises concernées, émission et e-reporting au 1ᵉʳ septembre 2027 pour les PME et les micro-entreprises : ce calendrier reste celui de l'administration.
Ce qu'il faut retenir au 4 novembre 2026
- L'amendement I-3426 a été adopté le 3 novembre 2026.
- Sa rédaction écarte les microentreprises, les PME et les exploitants agricoles de plusieurs obligations.
- Il doit encore franchir les autres étapes de la procédure budgétaire.
- La réception des factures électroniques, applicable depuis le 1ᵉʳ septembre 2026, reste due par les entreprises concernées.
- L'échéance du 1ᵉʳ septembre 2027 pour l'émission et l'e-reporting des micro-entreprises et des PME concernées reste celle du calendrier officiel.
Un amendement adopté n'est pas une loi entrée en vigueur.
1ᵉʳ septembre 2026
La réforme démarre : réception pour les entreprises concernées, émission et e-reporting pour les grandes entreprises et les ETI.
3 novembre 2026
L’Assemblée nationale adopte l’amendement I-3426 en première lecture.
4 novembre 2026
Le texte n’est ni définitif ni applicable. Le calendrier officiel reste inchangé.
1ᵉʳ septembre 2027
Échéance officielle pour l’émission et l’e-reporting des PME et des micro-entreprises, sauf changement de la loi.
Que prévoit exactement l'amendement I-3426 ?
L'amendement a été déposé par Mathilde Hignet et plusieurs membres du groupe La France insoumise - Nouveau Front Populaire. Il porte sur le projet de loi de finances pour 2027 (n° 3210) et complète l'article 26 de la loi de finances rectificative du 16 août 2022.
Sa rédaction prévoit une dérogation. Les obligations prévues aux articles 289 bis, 289 E, 290 et 290 A du code général des impôts, et aux articles L. 216-55 et L. 216-56 du code des impositions sur les biens et services, « ne sont pas applicables » à trois catégories :
- les assujettis relevant de la catégorie des microentreprises, au sens de l'article 51 de la loi du 4 août 2008 de modernisation de l'économie ;
- ceux relevant de la catégorie des petites et moyennes entreprises, au sens du même article ;
- ceux qui exercent une activité agricole, au sens de l'article L. 311-1 du code rural et de la pêche maritime.
Il ne s'agit donc pas simplement d'une proposition consistant à décaler l'échéance d'un an. La rédaction votée prévoit une exclusion de certaines obligations pour les catégories concernées.
L'exposé sommaire, qui présente les motifs de ses auteurs, parle d'un moratoire qui devrait durer « au moins tant qu'aucun portail public de facturation n'aura été mis en place et déployé sur le terrain ». Mais cette condition et une date de fin ne figurent pas dans le dispositif juridique adopté.
Source : Assemblée nationale, amendement n° I-3426, déposé le 10 octobre 2026, relu le 4 novembre 2026.
Pourquoi les députés ont-ils proposé ce moratoire ?
L'exposé sommaire de l'amendement avance plusieurs arguments :
- les difficultés rencontrées par les petites entreprises ;
- le recours à des plateformes privées agréées, après l'abandon du portail public gratuit annoncé en octobre 2024 ;
- les coûts d'adaptation ;
- la sécurité des données.
Ces éléments expliquent la motivation politique de l'amendement. Ils ne signifient pas, à eux seuls, que ses dispositions sont déjà entrées en vigueur.
Le débat n'a pas fait consensus. En séance, la commission et le gouvernement ont donné un avis défavorable. L'amendement a été adopté par 101 voix contre 74, d'après le compte rendu de la séance, encore en version provisoire au 4 novembre 2026.
Un amendement adopté signifie-t-il que la réforme est suspendue ?
Non. L'amendement figure dans un projet de loi examiné en première lecture. Pour produire ses effets, sa rédaction doit être conservée jusqu'au texte définitif, puis entrer en vigueur. D'ici là, elle peut être modifiée ou supprimée.
| Situation | Conséquence |
|---|---|
| Un amendement est adopté à l'Assemblée | Le projet de loi est modifié à ce stade |
| La disposition est maintenue dans la loi définitivement adoptée | Elle peut devenir une nouvelle règle légale |
| La loi est promulguée et la disposition applicable | Les entreprises doivent suivre la nouvelle règle selon sa date et ses conditions d'entrée en vigueur |
Au 4 novembre 2026, nous sommes dans la première situation. La réforme continue donc de s'appliquer selon le droit en vigueur.
| Ce qui a été voté | Ce qui reste applicable |
|---|---|
| Un amendement au projet de loi de finances pour 2027, en première lecture | Les obligations en vigueur et le calendrier officiel |
| Une exclusion des microentreprises, des PME et des exploitants agricoles de plusieurs obligations | La réception des factures électroniques pour les entreprises concernées, depuis le 1ᵉʳ septembre 2026 |
| Une rédaction sans date de fin ni condition liée à un portail public | L'échéance du 1ᵉʳ septembre 2027 pour l'émission et l'e-reporting des PME et des micro-entreprises concernées |
L'Assemblée annonce l'examen de cette première partie du budget du 27 octobre au 6 novembre 2026. La suite se lit dans le dossier législatif.
Quel est le calendrier officiel au 4 novembre 2026 ?
| Date | Ce qui s'applique |
|---|---|
| 1ᵉʳ septembre 2026 | Réception des factures électroniques pour les entreprises assujetties concernées ; émission et e-reporting pour les grandes entreprises et les ETI |
| 1ᵉʳ septembre 2027 | Émission et e-reporting pour les PME et les micro-entreprises concernées |
Un photographe en franchise en base de TVA reste en principe assujetti : il peut donc être concerné, même sans facturer de TVA. Pour le détail, lis notre guide sur la facturation électronique en micro-entreprise.
Sources : impots.gouv.fr, « À partir de quand suis-je concerné ? », page modifiée le 16 janvier 2026 ; communiqué du ministère du 1ᵉʳ septembre 2026 ; communiqué du 9 octobre 2026. Relus le 4 novembre 2026.
Photographe indépendant : qu'est-ce que cela change pour toi ?
Aujourd'hui, rien dans tes obligations légales. La suite dépend de ta situation.
Si tu es photographe en micro-entreprise
Le vote ne supprime pas aujourd'hui tes obligations. Continue de respecter les règles en vigueur, notamment la réception. Suis les prochaines étapes du texte avant de tirer une conclusion pour 2027. Si la DGFiP t'a écrit à ce sujet, notre article sur le mail de la DGFiP détaille la marche à suivre.
Si tu factures des entreprises
Pour tes missions corporate, industrielles ou publicitaires facturées à des professionnels établis en France, l'échéance à retenir reste le 1ᵉʳ septembre 2027, selon ton régime et la nature de l'opération.
Si tu photographies principalement des particuliers
Tu n'as pas à envoyer une facture électronique par plateforme à chaque particulier. Tes ventes aux particuliers relèvent de l'e-reporting, lorsque les conditions sont réunies. Il faut donc bien distinguer ce que tu factures à des professionnels et à des particuliers. Notre article sur l'e-reporting explique ce mécanisme.
Si tu es artiste-auteur photographe
Ta situation demande une analyse particulière : nature de tes revenus, régime de TVA, opérations réalisées, dont les cessions de droits. Aucune conclusion automatique n'est possible. Si tu cumules plusieurs activités, fais vérifier ta situation par ton conseil.
Le gouvernement a-t-il annoncé une période sans sanctions ?
Oui, mais il ne faut pas confondre cette tolérance administrative avec le moratoire proposé par l'amendement.
Le communiqué du ministère du 1ᵉʳ septembre 2026 annonce une mise en route de la réforme « sans aucune sanction pour aucune entreprise en 2026 ». Le communiqué du 9 octobre 2026 rappelle qu'aucune sanction « ne sera prononcée avant la fin de l'année 2026 ».
Cette tolérance n'abroge pas la règle. Le guide pratique de la DGFiP le dit clairement : elle « ne constitue ni un report ni une suspension de l'obligation ». Il la présente pour les entreprises qui rencontrent des difficultés et s'engagent dans une trajectoire sérieuse de mise en conformité.
L'amendement, lui, porte sur le champ d'application des obligations. Les deux sujets sont distincts.
Faut-il arrêter de préparer sa facturation électronique ?
Le vote n'annule pas les obligations : elles restent applicables tant que la loi ne les a pas modifiées.
Si tu es déjà engagé avec une plateforme ou un logiciel, ne résilie pas précipitamment ton contrat sur la seule base de ce vote. Tes engagements contractuels et tes obligations légales sont deux sujets distincts.
C'est aussi le bon moment pour clarifier ce dont tu as besoin, indépendamment de la réforme :
- gérer tes clients et tes projets ;
- préparer tes devis et tes contrats ;
- suivre tes factures et tes règlements ;
- organiser tes séances et tes livraisons ;
- suivre ta rentabilité et tes obligations administratives.
Et si la réforme change, à quoi sert encore un logiciel comme Helpho ?
Quelle que soit l'issue du débat, ton activité continue : des clients à suivre, des devis à envoyer, des contrats à signer, des factures à encaisser, des galeries à livrer.
La facturation électronique est une fonctionnalité de conformité. La gestion de l'activité reste, elle, nécessaire quelle que soit la décision du Parlement.
Par transparence : Helpho n'est pas une plateforme agréée. C'est un logiciel raccordé à la plateforme agréée IOPOLE, et la facturation électronique est comprise dans le plan Pro+.
L'objectif de Helpho est de simplifier le travail administratif des photographes, indépendamment de l'évolution de la réforme.
Découvrir les fonctionnalités de Helpho et son essai gratuit de 14 jours, sans carte bancaire.
Questions fréquentes
La facturation électronique est-elle annulée en novembre 2026 ?
Non. Un amendement a été adopté à l'Assemblée nationale le 3 novembre 2026, mais il ne constitue pas encore une loi applicable. Le calendrier officiel reste celui en vigueur au 4 novembre 2026.
Les auto-entrepreneurs sont-ils exonérés de la facturation électronique ?
Pas à ce stade. L'amendement vise les microentreprises, mais il n'est pas entré en vigueur. Au 4 novembre 2026, le calendrier officiel continue de s'appliquer.
Faut-il encore une plateforme agréée ?
Si ton entreprise relève des obligations actuelles de réception, oui. Le vote du 3 novembre 2026 ne supprime pas cette obligation.
L'échéance du 1ᵉʳ septembre 2027 est-elle toujours prévue ?
Oui. Au 4 novembre 2026, le calendrier publié par l'administration et le communiqué du ministère du 9 octobre 2026 maintiennent cette échéance pour l'émission des PME et des microentreprises et pour la montée en charge de l'e-reporting.
Une micro-entreprise en franchise de TVA est-elle concernée ?
Oui, en principe, lorsqu'elle est assujettie à la TVA et que ses opérations entrent dans le champ de la réforme. La franchise en base n'entraîne pas d'exclusion automatique.
Que se passera-t-il si l'amendement devient loi ?
Il faudra lire la rédaction définitive, sa date d'entrée en vigueur et son champ exact. Les conséquences ne pourront être établies qu'à partir de ce texte.
Conclusion
Le vote du 3 novembre 2026 ouvre une nouvelle étape du débat. S'il est conservé, cet amendement pourrait modifier considérablement le périmètre de la réforme.
Mais un vote en première lecture ne suffit pas à suspendre une obligation légale déjà en vigueur. Réfère-toi au calendrier officiel et suis le projet de loi de finances pour 2027. Pour une vue d'ensemble, consulte notre page sur la facturation électronique.
Helpho actualisera cet article lorsque de nouvelles décisions officielles modifieront la situation.
Sources officielles
Relues le 4 novembre 2026. Cet article informe sur l'état du débat à cette date et ne remplace pas l'avis d'un conseil sur ta situation.
- Assemblée nationale, amendement n° I-3426, déposé le 10 octobre 2026, adopté le 3 novembre 2026 : dispositif et exposé sommaire.
- Assemblée nationale, compte rendu de la deuxième séance du 3 novembre 2026, version provisoire : avis et résultat du scrutin.
- Assemblée nationale, dossier législatif du projet de loi de finances pour 2027 : suite de la procédure.
- Ministère de l'Économie, communiqué du 1ᵉʳ septembre 2026 : démarrage de la réforme et absence de sanction en 2026.
- Ministère de l'Économie, communiqué du 9 octobre 2026 : comité de suivi et préparation de l'échéance du 1ᵉʳ septembre 2027.
- impots.gouv.fr, « À partir de quand suis-je concerné par la réforme de la facturation électronique ? », page publiée le 15 novembre 2024 et modifiée le 16 janvier 2026 : calendrier.
- impots.gouv.fr, guide pratique de démarrage : tolérance au démarrage.
Historique des mises à jour – 4 novembre 2026 : publication de l'article après l'adoption de l'amendement I-3426 à l'Assemblée nationale.
Président & Fondateur de Helpho
Photographe corporate à Paris, j'ai créé Helpho pour que les photographes indépendants passent moins de temps sur l'administratif et plus de temps à photographier.