

Micro-entreprise photographe : régime, cotisations et obligations
Se lancer comme photographe en micro-entreprise (l'ancien « auto-entrepreneur ») est le chemin le plus simple pour démarrer : peu de formalités, une comptabilité allégée, des charges calculées sur ce que tu encaisses. Mais « simple » ne veut pas dire « sans règles » : régime fiscal, cotisations, TVA, mentions obligatoires… autant de points à maîtriser pour rester serein.
Cette page pose les repères et renvoie, pour chaque sujet, vers un guide détaillé. (Elle ne remplace pas un expert-comptable : pour ta situation précise et les taux exacts, fais-toi accompagner.)
Quel régime pour un photographe en micro-entreprise ?
En principe, le photographe indépendant exerce une activité commerciale. Ses prestations relèvent donc des bénéfices industriels et commerciaux (BIC), catégorie prestations de services, avec un abattement forfaitaire de 50 %. C'est le cas le plus courant : mariage, famille, portrait, corporate, événementiel, immobilier, produit, scolaire.
Ce n'est pas une règle sans exception. Deux situations relèvent des bénéfices non commerciaux (BNC), avec un abattement forfaitaire de 34 % :
- quand l'activité consiste principalement dans la pratique personnelle d'un art. Cela s'apprécie au cas par cas, au regard notamment de l'importance des capitaux investis, de la main-d'œuvre employée et des moyens matériels utilisés : plus ils pèsent, plus l'activité penche du côté commercial ;
- les droits d'auteur perçus sur tes œuvres photographiques, non commerciaux par nature — quelle que soit la catégorie dont relève ton activité de prise de vue.
Beaucoup de photographes sont donc dans les deux à la fois : BIC pour les commandes, BNC pour les droits cédés. En cas de doute sur ta situation, c'est exactement le genre d'arbitrage qui se tranche avec un expert-comptable.
Attention : si tu es considéré comme l'auteur de tes œuvres, tu peux relever du régime spécifique de l'artiste-auteur, avec une affiliation à l'URSSAF artistes-auteurs (ex-AGESSA / Maison des artistes). Cotisations, déclaration et retraite n'y suivent pas les règles du micro-social : c'est un régime à part entière, pas une variante.
Un point à garder en tête : l'abattement n'est pas un cadeau fiscal, c'est un forfait de frais. Si tes charges réelles le dépassent durablement, tu cotises sur un bénéfice que tu n'as pas réalisé — et c'est l'un des signaux qu'il faut regarder du côté de la société.
Les cotisations et l'URSSAF
En micro-entreprise, tes cotisations sociales sont un pourcentage de ton chiffre d'affaires encaissé (le taux dépend de la nature de l'activité et évolue régulièrement). S'y ajoute l'impôt sur le revenu, éventuellement via le versement libératoire si tu y es éligible.
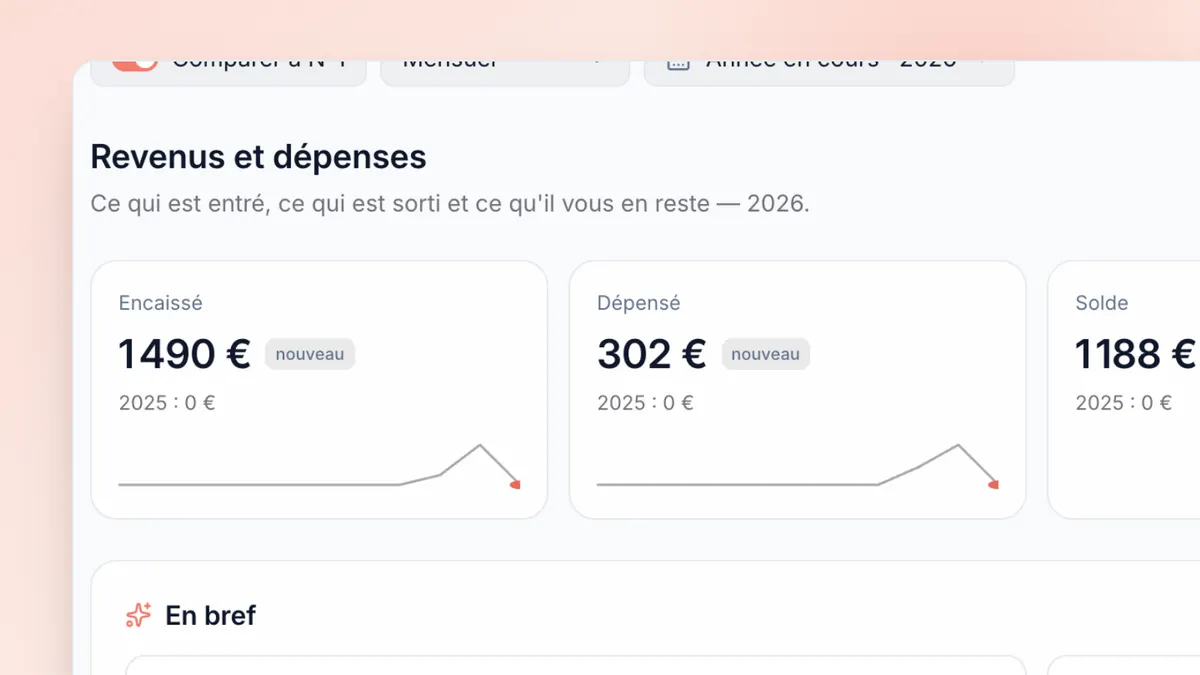
Le piège classique du démarrage : encaisser sans provisionner. Un outil de comptabilité qui estime en continu tes cotisations et ton bénéfice net t'évite les mauvaises surprises à l'échéance URSSAF. Helpho gère 8 régimes fiscaux 2026 et fait ce calcul pour toi.
Le rythme, lui, est le tien : déclaration mensuelle ou trimestrielle, au choix — et obligatoire même quand tu n'as rien encaissé.
La TVA : la franchise en base
Tant que ton chiffre d'affaires reste sous le seuil de la franchise en base, tu factures sans TVA, avec la mention obligatoire « TVA non applicable, article 293 B du CGI ».
Pour les prestations de services, ce seuil est de 37 500 €, avec un seuil majoré de 41 250 €. Ces montants sont inchangés pour 2026 : le projet de seuil unique à 25 000 € a été abandonné. Si tu dépasses le seuil de base une année, tu deviens redevable au 1ᵉʳ janvier suivant ; si tu dépasses le seuil majoré, tu le deviens dès le premier jour du dépassement.
Devis, factures : les obligations
- La facture est obligatoire entre professionnels, avec des mentions précises (numéro séquentiel, coordonnées, SIRET, détail, montants, mention de TVA). Pour un particulier, une note est obligatoire au-dessus de 25 € TTC, et sur demande en dessous.
- Le devis n'est obligatoire que dans certaines activités listées par le service public, dont la photographie ne fait pas partie. Si ton prix n'est pas fixé à l'avance, un particulier peut te demander la méthode de calcul ou un devis détaillé. Il reste recommandé partout : il fixe le périmètre et te protège.
- La facturation électronique se déploie en deux temps. Depuis le 1ᵉʳ septembre 2026, les entreprises concernées par la réforme, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques. À partir du 1ᵉʳ septembre 2027, les micro-entreprises et les PME doivent les émettre vers leurs clients professionnels établis en France et transmettre leurs données d'e-reporting.
Un logiciel de devis et de facturation pré-remplit ces mentions selon ton statut et t'évite les oublis.
La comptabilité en micro
Bonne nouvelle : en micro, la comptabilité est allégée. Tu tiens un livre des recettes. Le registre des achats vise les commerçants et les fournisseurs d'hébergement : ce n'est pas ton classement en micro-BIC qui te l'impose. En franchise de TVA, en revanche, tu tiens aussi un registre annuel de tes achats et un livre-journal de tes recettes. Pas de bilan, pas de compte de résultat. Un outil qui tient ces registres automatiquement à partir de tes factures et dépenses te fait gagner un temps précieux — et te donne une vision claire de ton activité.
Les guides détaillés
Cette page pose le cadre. Chaque sujet a ensuite son guide :
- La déclaration URSSAF — mensuelle ou trimestrielle, et le piège de la déclaration à zéro.
- La CFE du photographe — l'impôt local à anticiper dès la 2ᵉ année.
- Le code APE 7420Z — ce que signifie (et ne signifie pas) ton code d'activité.
- La retraite du photographe — pourquoi cotiser ne suffit pas à valider quatre trimestres.
- Passer en société (EURL, SASU) — quand la micro-entreprise montre ses limites.
En résumé
La micro-entreprise est un cadre idéal pour se lancer en photographie : léger, souple, peu coûteux. Les points de vigilance tiennent en quatre mots — régime, cotisations, TVA, mentions. Bien outillé, tu gères tout ça en quelques clics ; et pour les arbitrages fins (statut, seuils, taux), un expert-comptable reste ton meilleur allié.
Sources officielles
-
Service-public.fr — Entreprendre, Fiscalité d'un micro-entrepreneur (page mise à jour le 13 mai 2026) : abattement de 50 % pour les prestations de services BIC, de 34 % pour les BNC, et plafonds du régime micro.
-
BOFiP — Bulletin officiel des finances publiques, BNC — professions dont la classification a donné lieu à des solutions administratives ou jurisprudentielles (BOI-BNC-CHAMP-10-10-20-40, publié le 28 juin 2023) : « Les photographes indépendants exercent, en principe, une activité commerciale » (§ 500) ; relèvent des BNC ceux dont « l'activité consiste principalement dans la pratique personnelle d'un art » (§ 510), appréciée au regard des capitaux investis, de la main-d'œuvre et des moyens matériels ; « le produit des droits d'auteur perçu sur des œuvres photographiques est, par nature, imposable au titre des bénéfices non commerciaux » (§ 520).
-
Service-public.fr — Entreprendre, Franchise en base de TVA (page vérifiée le 1ᵉʳ janvier 2026) : seuils de 37 500 € et 41 250 € pour les prestations de services, mention de l'article 293 B du CGI, abandon du seuil unique de 25 000 €.
-
Service-public.fr — Entreprendre, Déclaration du chiffre d'affaires du micro-entrepreneur (page mise à jour le 1ᵉʳ janvier 2026) : périodicité mensuelle ou trimestrielle et obligation de déclarer même à zéro.
-
Service Public Entreprendre, Nouveaux seuils de la micro-entreprise (publié le 26 février 2026) : revalorisation triennale, seuils pour 2026, 2027 et 2028.
-
Service Public, Devis obligatoire : activités concernées (vérifié le 9 septembre 2022).
-
Service Public Entreprendre, Obligations comptables du micro-entrepreneur (vérifié le 7 septembre 2026) : livre des recettes, registre des achats, cas de la franchise de TVA.
-
BOFiP, TVA, conséquences de la franchise (BOI-TVA-DECLA-40-10-20, publié le 1ᵉʳ juillet 2026) : registre des achats et livre-journal en franchise.
-
impots.gouv.fr, foire aux questions « Je découvre la facturation électronique » (version du 1ᵉʳ septembre 2026) et fiche « À partir de quelle date mon entreprise doit-elle être prête ? » (octobre 2026) : calendrier de la réception, de l'émission et de l'e-reporting.
-
Service Public Entreprendre, Tout savoir sur la facturation (vérifié le 7 août 2026).
Sources consultées le 22 septembre 2026, et revues le 4 novembre 2026. Les seuils du régime micro sont revus tous les trois ans, et les taux de cotisations peuvent changer plus souvent : vérifie la date de mise à jour des pages ci-dessus avant de t'en servir pour une décision.

Gère ta micro-entreprise de photographe sans stress
Devis et factures conformes, comptabilité qui estime tes cotisations, et cession de droits — pensés pour les photographes français. Essai gratuit 14 jours, sans carte bancaire.
Essayer gratuitement
Président & Fondateur de Helpho
Photographe corporate à Paris, j'ai créé Helpho pour que les photographes indépendants passent moins de temps sur l'administratif et plus de temps à photographier.